饭桌上有个话题近来被反复端出来——手里那两三套房,到底还算不算家底。前几年谁提这话,多半会被亲戚白一眼;到2026年这个秋天,气氛已经完全不一样了。
房产大局已定?楼市进入存量时代,房子不再越多越占优——这一串问号和判断,正悄悄从财经号的标题栏,钻进普通人的餐桌闲聊里。
有人开始盘账,有人开始挂牌,也有人依然嘴硬,说"再撑两年准回来"。回望这二十来年,房子在中国家庭的资产表里几乎是一种半神化的存在。
1998年住房制度改革把商品房推向前台,2008年后的宽松周期加了一把火,2015年前后的棚改货币化再把三四线城市的账面财富拉出一波高潮。那一段时间里,谁多买了一套、谁敢加杠杆,谁的家庭财富就跑赢了大多数同龄人。
这套记忆太深,深到许多家庭的养老规划、婚嫁筹码、代际转移,都被一栋一栋钢筋水泥托着往前走。时间跳到眼下这几天。
国家统计局9月15日发布的8月70城房价数据,把当前这盘棋的真实姿态摆到了台面上:一线城市新房环比由持平转为上涨0.1%,其中上海领跑涨了0.4%,广州、深圳分别上涨0.1%和0.2%,北京下降0.2%;二线新房环比跌0.1%,三线新房环比跌0.2%。
二手房这一端,一线环比涨0.1%,二三线仍然是负数。看似小数点后的微动,背后是一场持续了近五年的深度调整正在慢慢换挡。
政策端的动作可以拿放大镜看看。8月底至9月初,上海把外郊环二套首付比例从20%下调到15%,同时放宽了公积金使用条件;北京在此前调整完非核心区限购,成都、杭州、深圳等地也接连推出稳楼市组合拳。
今年的政府工作报告里,"好房子"建设第一次进入国家战略序列,"安全、舒适、绿色、智慧"被写成硬指标,同时强调有序推进危旧房改造和城市更新。行业规则已经从"造多少"切到"造得好不好、修得动不动"。
有个更微妙的信号来自资金端。
这些看似专业的名词凑到一起,讲的其实是同一件事——过去那种拿一块地、通过预售滚动融资、边建边卖的开发模式,跑不动了。资金和政策一起把行业推向存量运营,这个转向不是喊口号,是账本上真实发生的迁移。
把这些碎片拼在一起看,我的判断是:房子不再越多越占优,已经从"预测"变成"现状"。
2025年出生人口继续在千万以下徘徊,60岁以上人口占比逼近23%,城镇化率越过67%以后每年只能爬零点几个百分点。买房主力池子越缩越窄,房子的存量却在继续增加。
价格锚被拔走了,涨价预期没了根,这才是"大局已定"这四个字的分量所在。关键在于市场分化的深度已经和五年前完全不是一个量级。
核心一线的核心地段还在收敛甚至微涨,远郊、老破小、弱三四线继续在寻底。手里握着几套房的家庭,先要做的第一步不是急着操作,而是把每一套房按"哪个赛道"重新贴标签。
这就带出第一个要警惕的动作——继续囤。有些自媒体一看到哪个城市松限购,就喊"抄底信号来了"。这种鼓吹对多房家庭尤其危险。
核心区抗跌不等于全国抗跌,一线回暖也不代表你三线的老破小能跟着回本。资产配置的常识很朴素:一个家庭的资产不能全押在同一类资产、同一个城市、同一个杠杆结构里。
今天该做的不是加仓,是把家庭财富分散到国债、指数基金、货币基金、必要的保障型保险,让蓄水池多几个入水口。第二个要看清的,是手里哪些房子已经变成了"沉睡资产"。
判断的坐标其实并不复杂:房龄超过25年、没电梯没物业没停车位的老多层,商圈边缘、地铁3公里外的远郊盘,不能落户不能对口学区的商住公寓,人口净流出型城市的郊区大户型——这几类房子在存量时代的转手空间会持续被压缩。
今年上半年不少省会城市的二手房挂牌量都跑到了历史高位,看房量却在下滑,接盘方越来越挑,价格谈判权几乎全在买家一侧。处理这类房子最怕的心态是"不卖就不亏"。
这是股票市场留下的坏习惯,套用到房子上会更痛。房子不像股票,捏在手里也在花钱:物业费、维修基金、供暖费、空置期的水电、贷款月供、机会成本,一年下来七七八八几万块。
挂牌半年降十万还能卖,拖到明年可能降二十万都没人问。及时止损这件事说着容易做着难,可它对家庭现金流表的意义,远比赌一次并不明朗的反弹要沉。
第三条要审视的,是杠杆。以前流行一句话叫"贷款买房、租金养房、房价养家"。
这三段式在2015年那一波周期里跑得通,是因为房价年年涨、租金年年提。走到2026年这个节点,一线核心区租金回报率大约在1.7%到2.2%之间,房贷利率虽然已经降到3%出头,但两者相减依然是负的。
租客交上来的租金覆盖不了月供,还得房东每月往里填钱。杠杆是一台放大器,涨的时候放大收益,跌的时候放大痛感,规律没变过。
就业市场这一头也不能不提。AI落地加速、部分行业裁员、灵活就业占比上升,让"三十年稳定还贷"的假设越来越像一种奢侈品。
真出现家庭主收入中断的情况,房贷断供的连锁反应是极其残酷的:进入法拍程序后,起拍价通常打七折起步,走到第二拍还可能再降。房子没了、首付没了、还倒欠银行差额和滞纳金——这不是段子,是过去两年各地法院公开信息里越来越多的真实案例。
还有一层被大部分家庭忽略的现实。银行对房龄超过20年的老房子,接受抵押的意愿在下降,评估价也压得很低。
这就有一个残忍的连锁反应:你以为拥有房产就等于拥有流动性,真到急需用钱的时候,才发现它既卖不动,又抵不出,是一块沉在水底的砖头。这跟股票、跟货币基金、跟国债的流动性属性完全不是一回事。
资产表里"能变现的资产"和"账面看着值钱的资产",是两个完全不同的科目。再抬头看整个行业的新地图,画面已经在换。
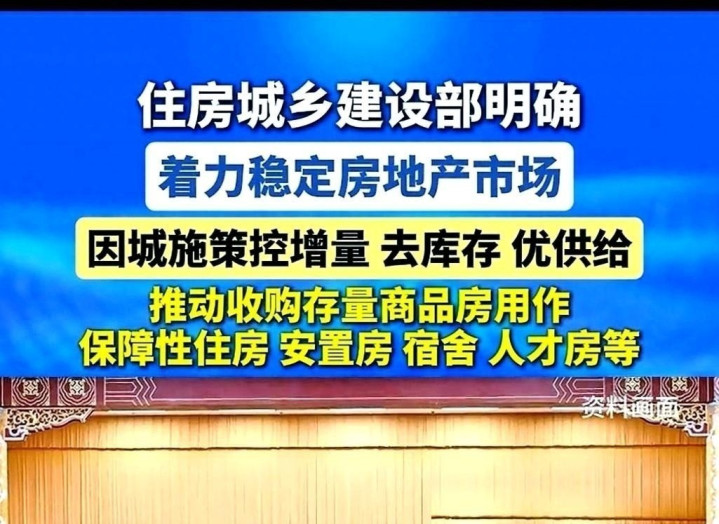
保租房占新增租赁供给的比重节节上升,公募REITs扩容到消费基础设施和保租房赛道,城中村改造从大拆大建转向"留改拆"并举,多地把"好房子"标准落到户型、层高、公摊、绿建等级上。
开发商的角色从"造房子的"变成"提供居住服务的",购房者的角色也在从"投资者"变回"居住者"。这个转向不是一夜发生的,可它的方向已经稳稳定住了。
对普通家庭来说,未来两年最实用的动作不是猜下一波行情,而是给自家的资产负债表做一次彻底的体检。
手里几套房、贷款余额多少、月供占家庭税后收入多少、应急现金能撑几个月、除了房子还有没有别的可变现资产——把这几个格子填清楚,比刷十条"金九银十要来了"的短视频有用。
财富的护城河永远建在现金流和分散配置之上,而不建在一个正在换轨的资产类别上继续加码。回到那句最初的追问——房产大局已定?
楼市进入存量时代,房子不再越多越占优。这不是唱空,也不是喊崩,而是承认一个再朴素不过的道理:没有任何一种资产可以永远上涨,没有任何一个国家能长期靠盖房子拉动增长,也没有任何一个家庭能靠囤房子无止境地累积财富。
旧地图翻不到新大陆,房子这本厚账,是时候翻到新的一页了。真正能陪一个家庭走过下一段路的,从来不是一串房产证的数量,而是清醒的头脑、健康的现金流和一份不被单一资产绑架的底气。
启牛配资提示:文章来自网络,不代表本站观点。